Nastroje w dół. Słabnie sentyment gospodarczy i oczekiwania zatrudnienia w EU.
Nastroje w dół. Słabnie sentyment gospodarczy i oczekiwania zatrudnienia w UE.
Wszyscy, którzy naiwnie liczyli, że po wakacjach europejska gospodarka wreszcie wyraźnie przyspieszy, być może powinni rozważyć odroczenie swoich oczekiwań na kolejny rok. Po kilku miesiącach poprawy nastrojów wrześniowy Business and Consumer Survey Komisji Europejskiej może nieco schłodzić optymizm na końcówkę roku.
Jeszcze w ostatnim miesiącu wakacji Economic Sentiment Indicator (ESI) wzrósł w Unii Europejskiej do 98,2 pkt, a Employment Expectations Indicator (EEI) do 99,0 pkt. Oba wskaźniki zbliżyły się więc do długoterminowej średniej wynoszącej 100. Wrzesień przerwał jednak trwający kilka miesięcy entuzjazm. Najnowszy raport DG ECFIN (the Directorate-General for Economic and Financial Affairs) wskazuje na spadek zarówno ogólnego sentymentu gospodarczego, jak i oczekiwań dotyczących zatrudnienia. We wrześniu ESI wyniósł 97,9 pkt, natomiast EEI 98,3 pkt. I choć obecne poziomy pozostają daleko od historycznych minimów, pozostaje mieć nadzieję, że wrześniowy odczyt nie okaże się początkiem głębszego trendu spadkowego w UE.
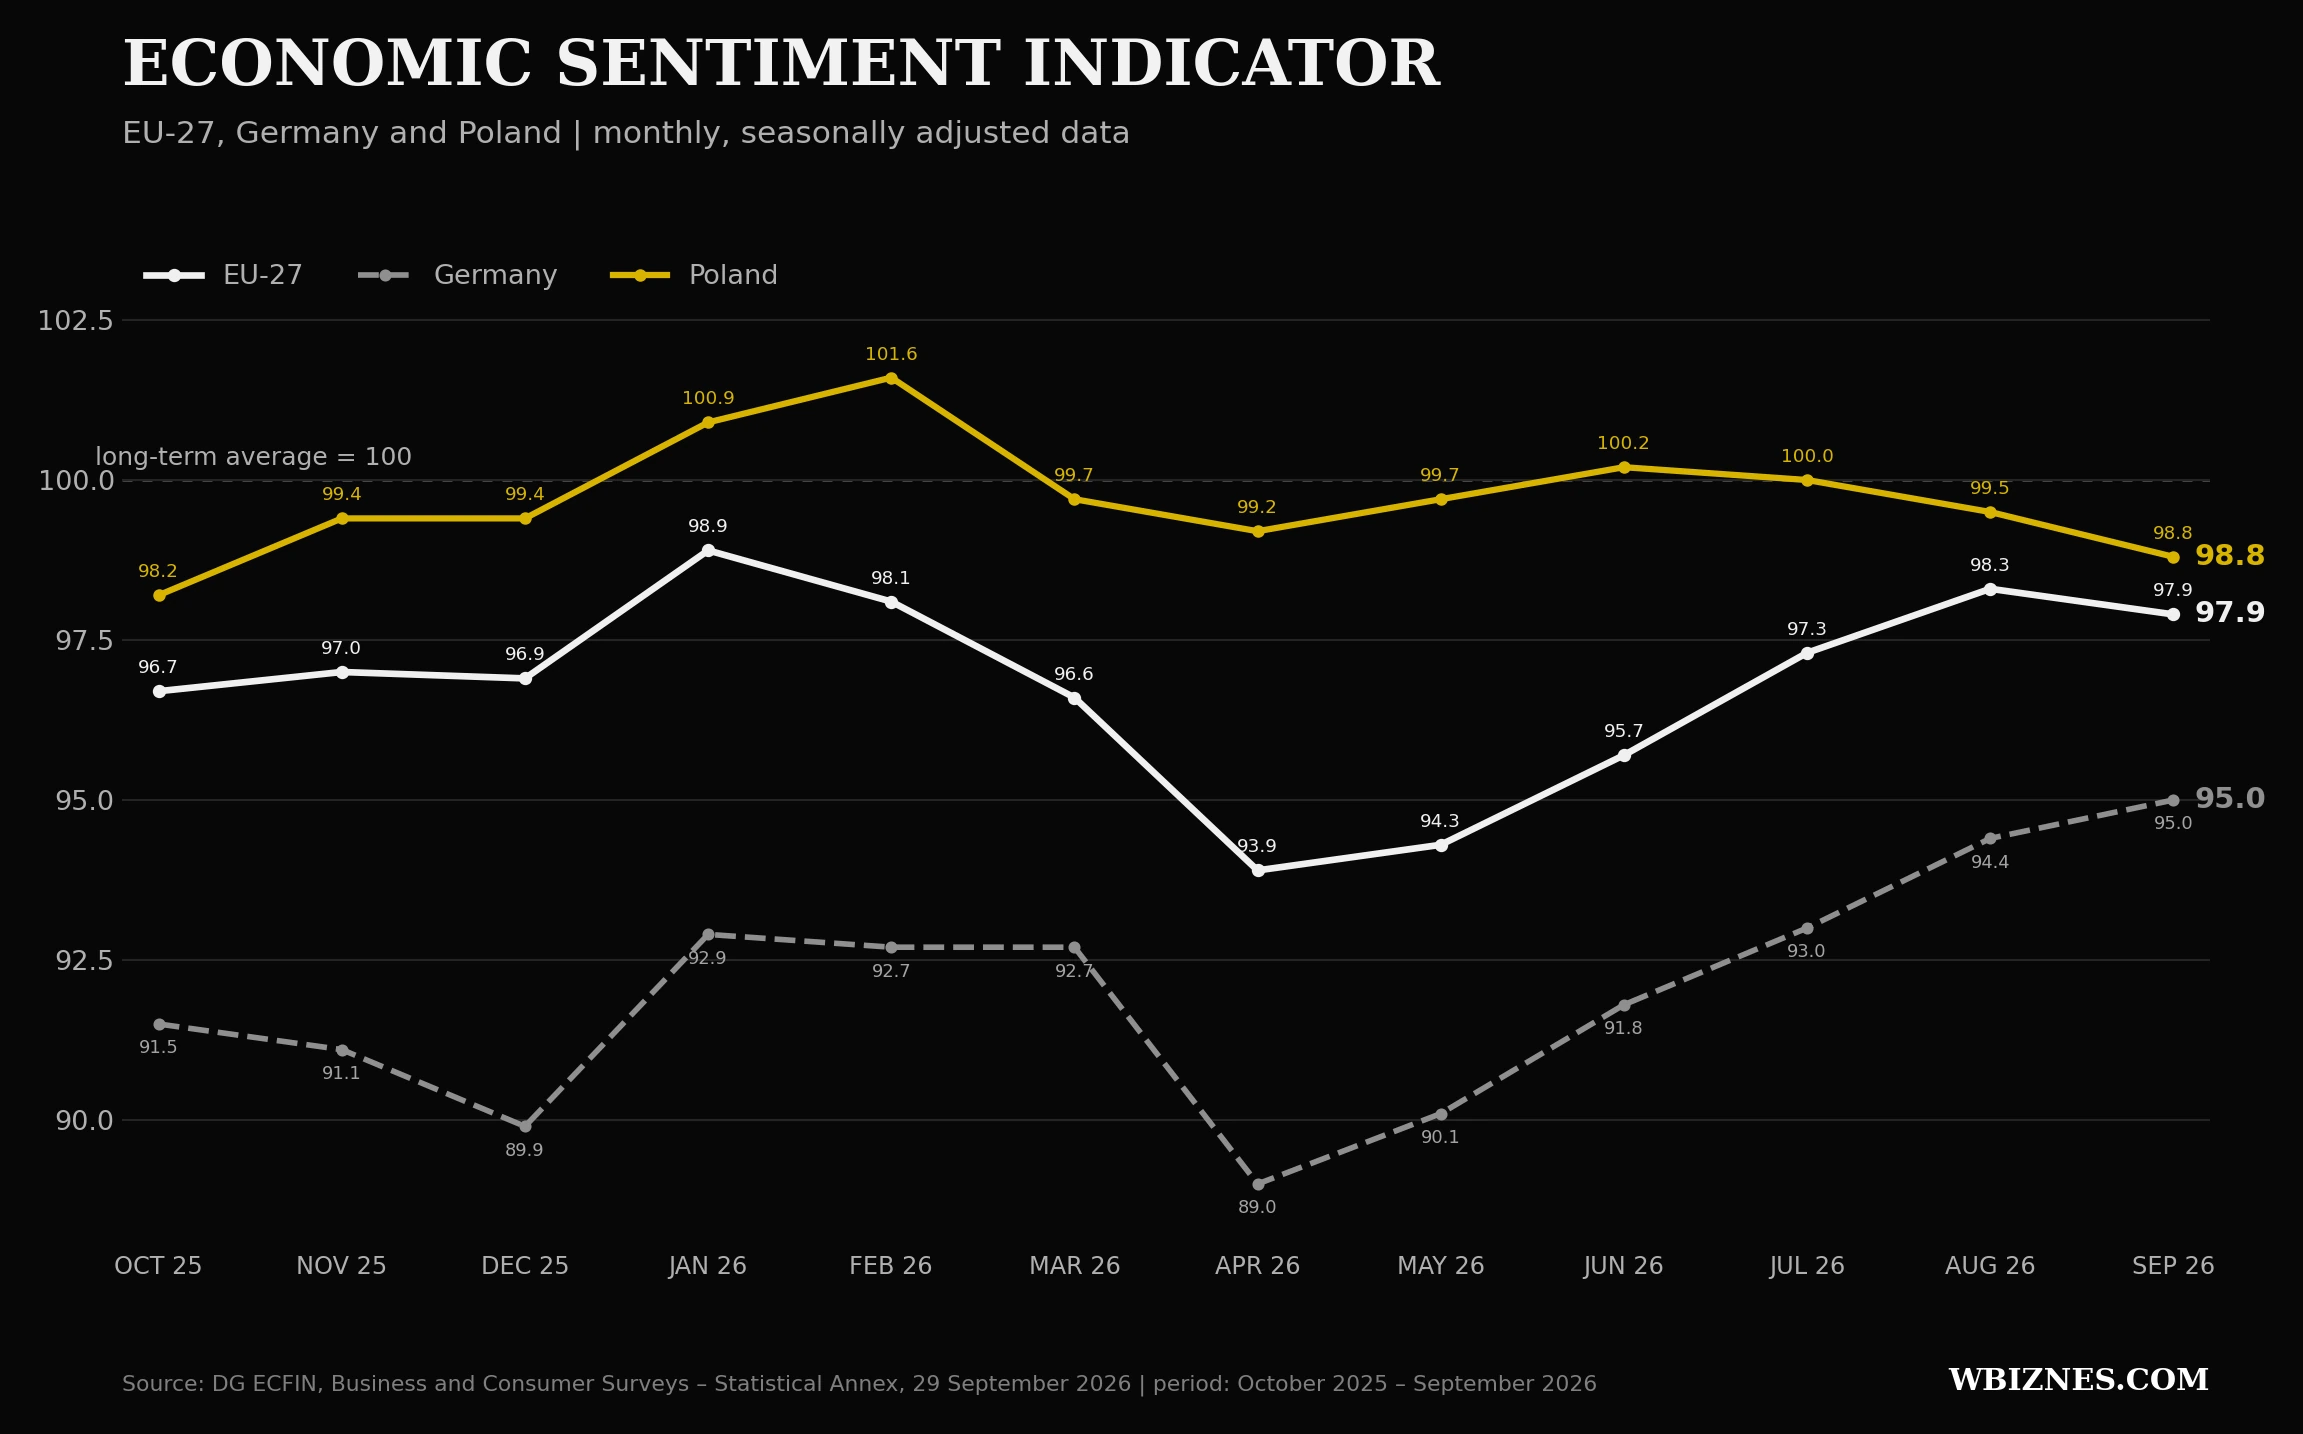
Na tym tle wyróżniają się Niemcy, gdzie ESI we wrześniu wzrósł z 94,4 do 95,0 pkt, kontynuując poprawę obserwowaną od kwietniowego dołka. Biorąc jednak pod uwagę pozostałe odpowiedzi niemieckich respondentów, uwagę zwraca rozdźwięk między poszczególnymi wskaźnikami, co każe ostrożnie podchodzić do tezy o trwałym niemieckim odbiciu.
Konsumenci nie kupują optymizmu
Jednym z głównych czynników ciągnących wskaźniki w dół pozostają gospodarstwa domowe. We wrześniu wskaźnik zaufania konsumentów w UE spadł o 0,8 pkt do -15,8 pkt, oddalając się ponownie od swojej długoterminowej średniej po czterech miesiącach poprawy. W strefie euro spadek był jeszcze większy – o 1,0 pkt do -16,5 pkt.
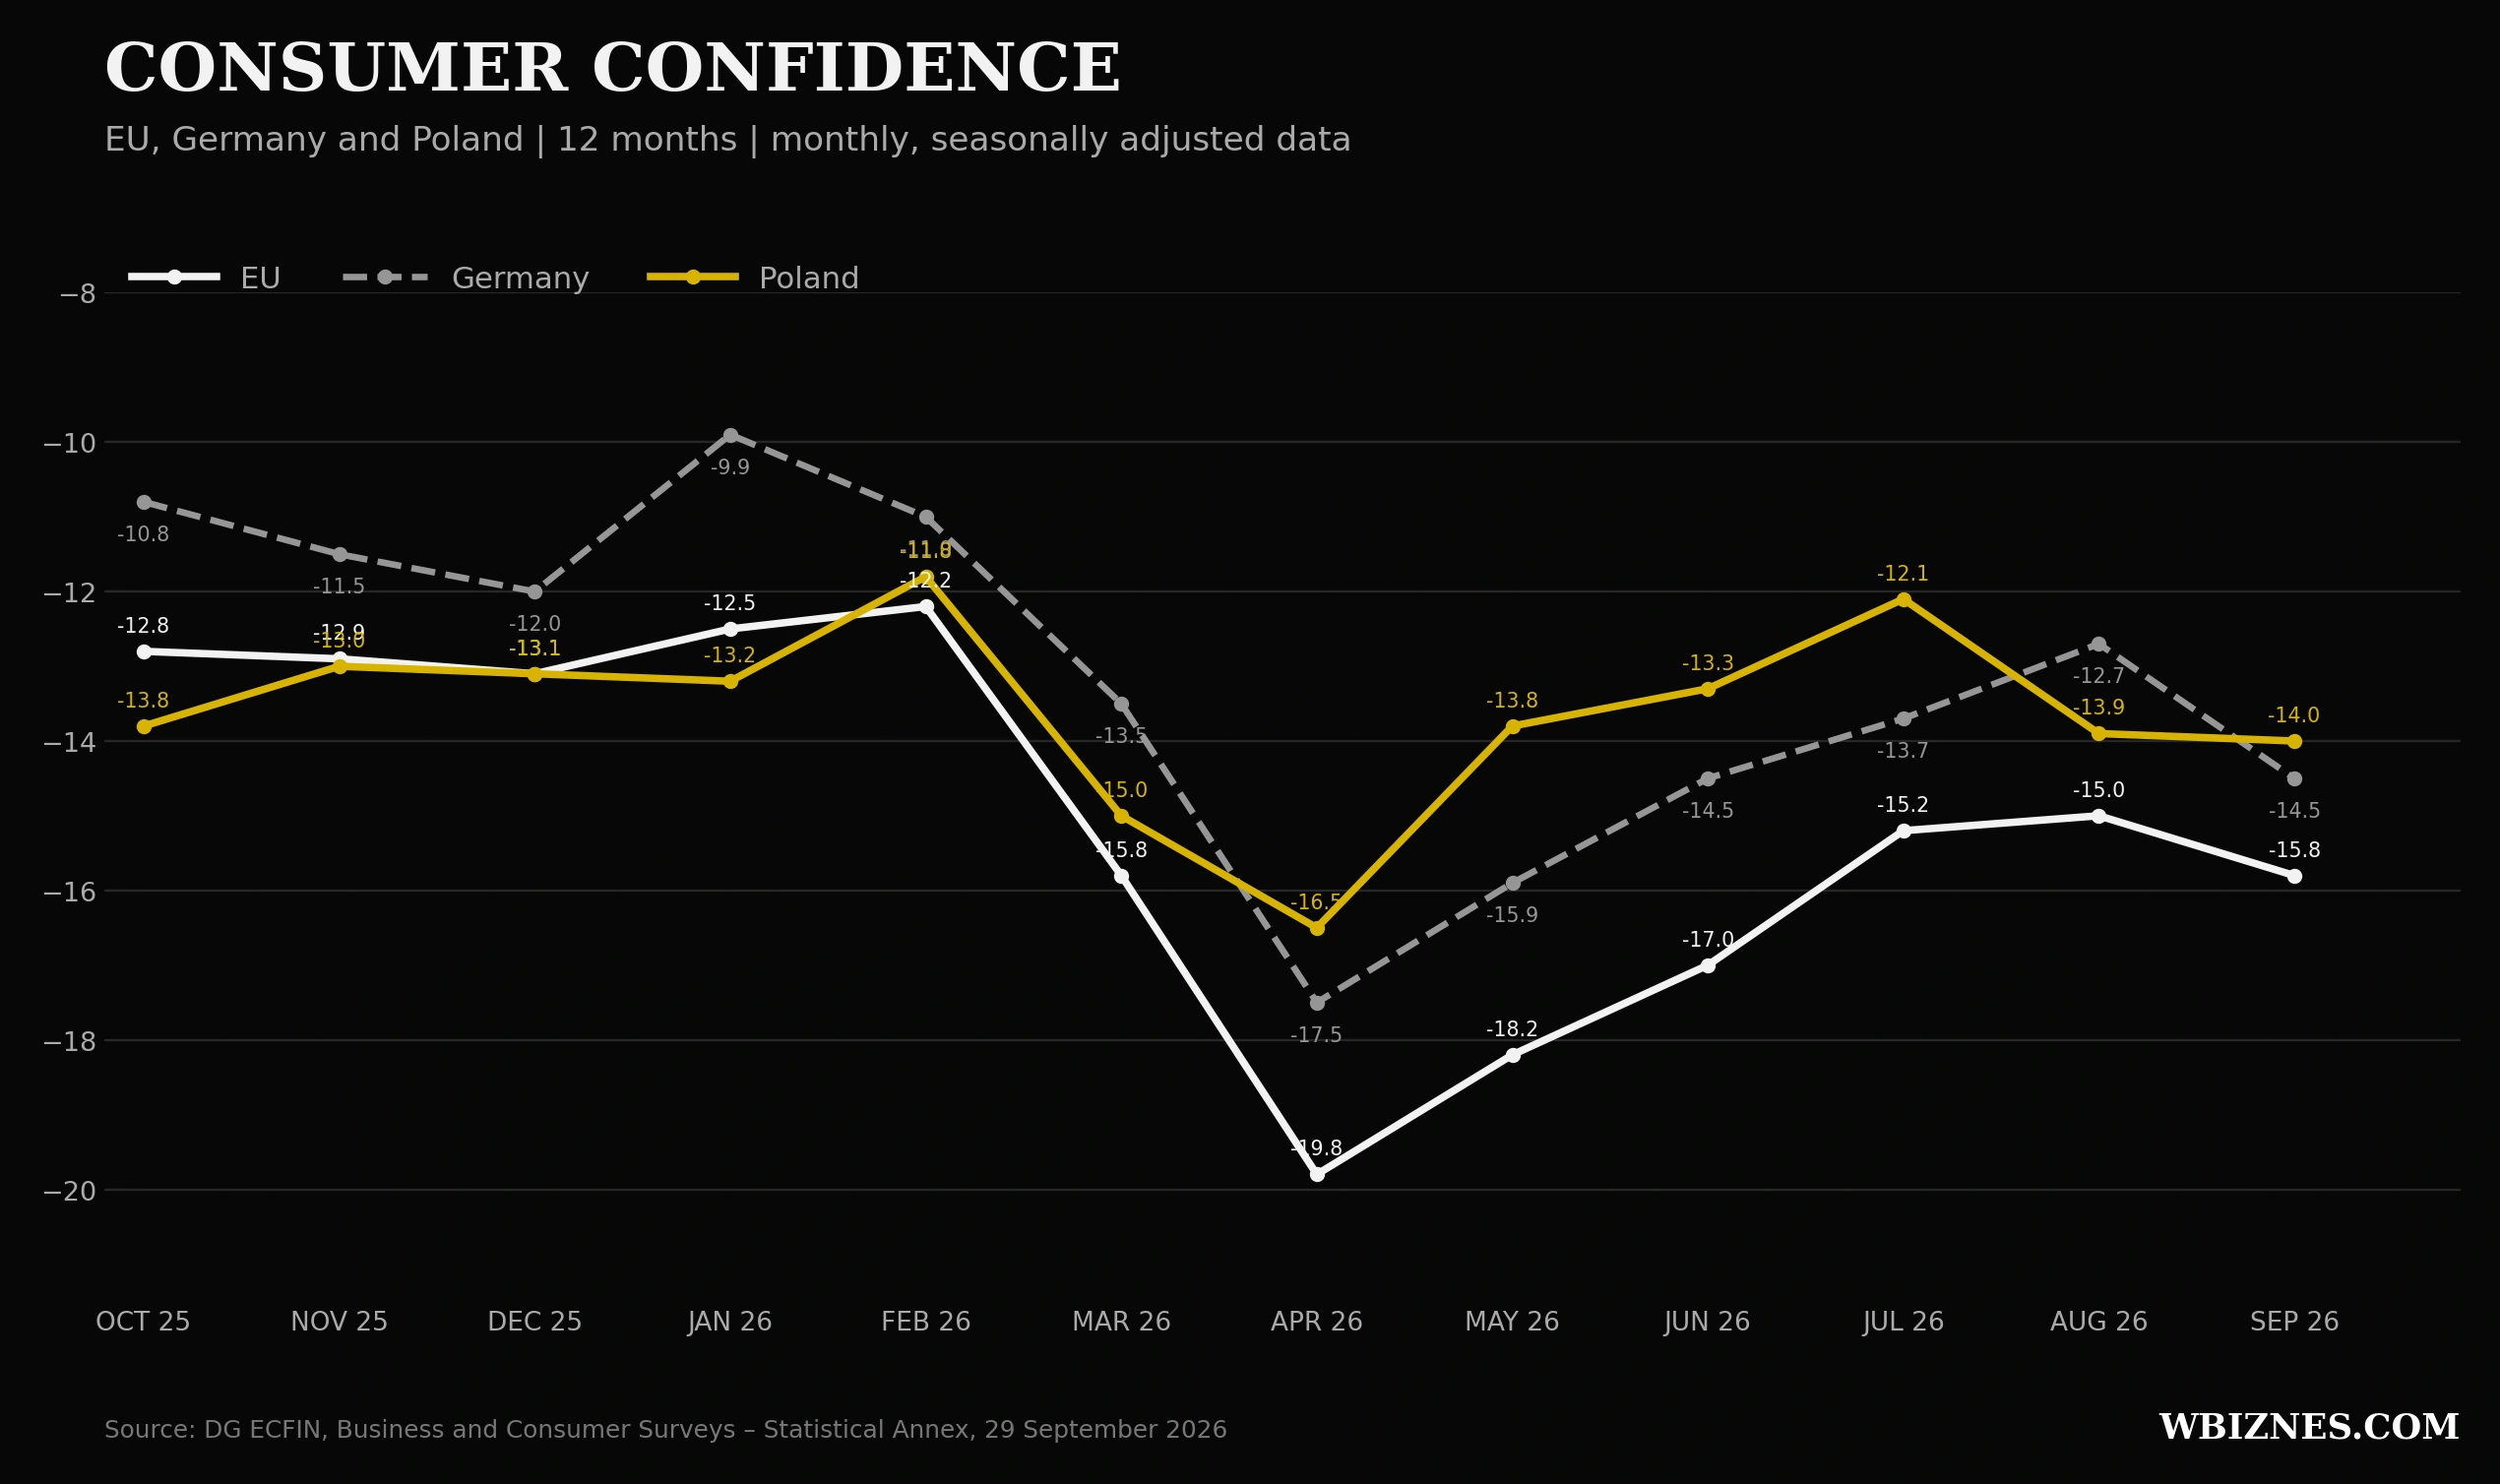
To istotne także z punktu widzenia przemysłu. Słabsze nastroje konsumentów nie oznaczają automatycznie spadku produkcji, ale ostrożniejsze gospodarstwa domowe zwykle bardziej zachowawczo podchodzą także do większych zakupów. A bez popytu końcowego poprawa oczekiwań przedsiębiorstw może jeszcze długo nie przełożyć się na realne ożywienie.
Optymizm przemysłu czy kolejna menedżerska gra na czas?
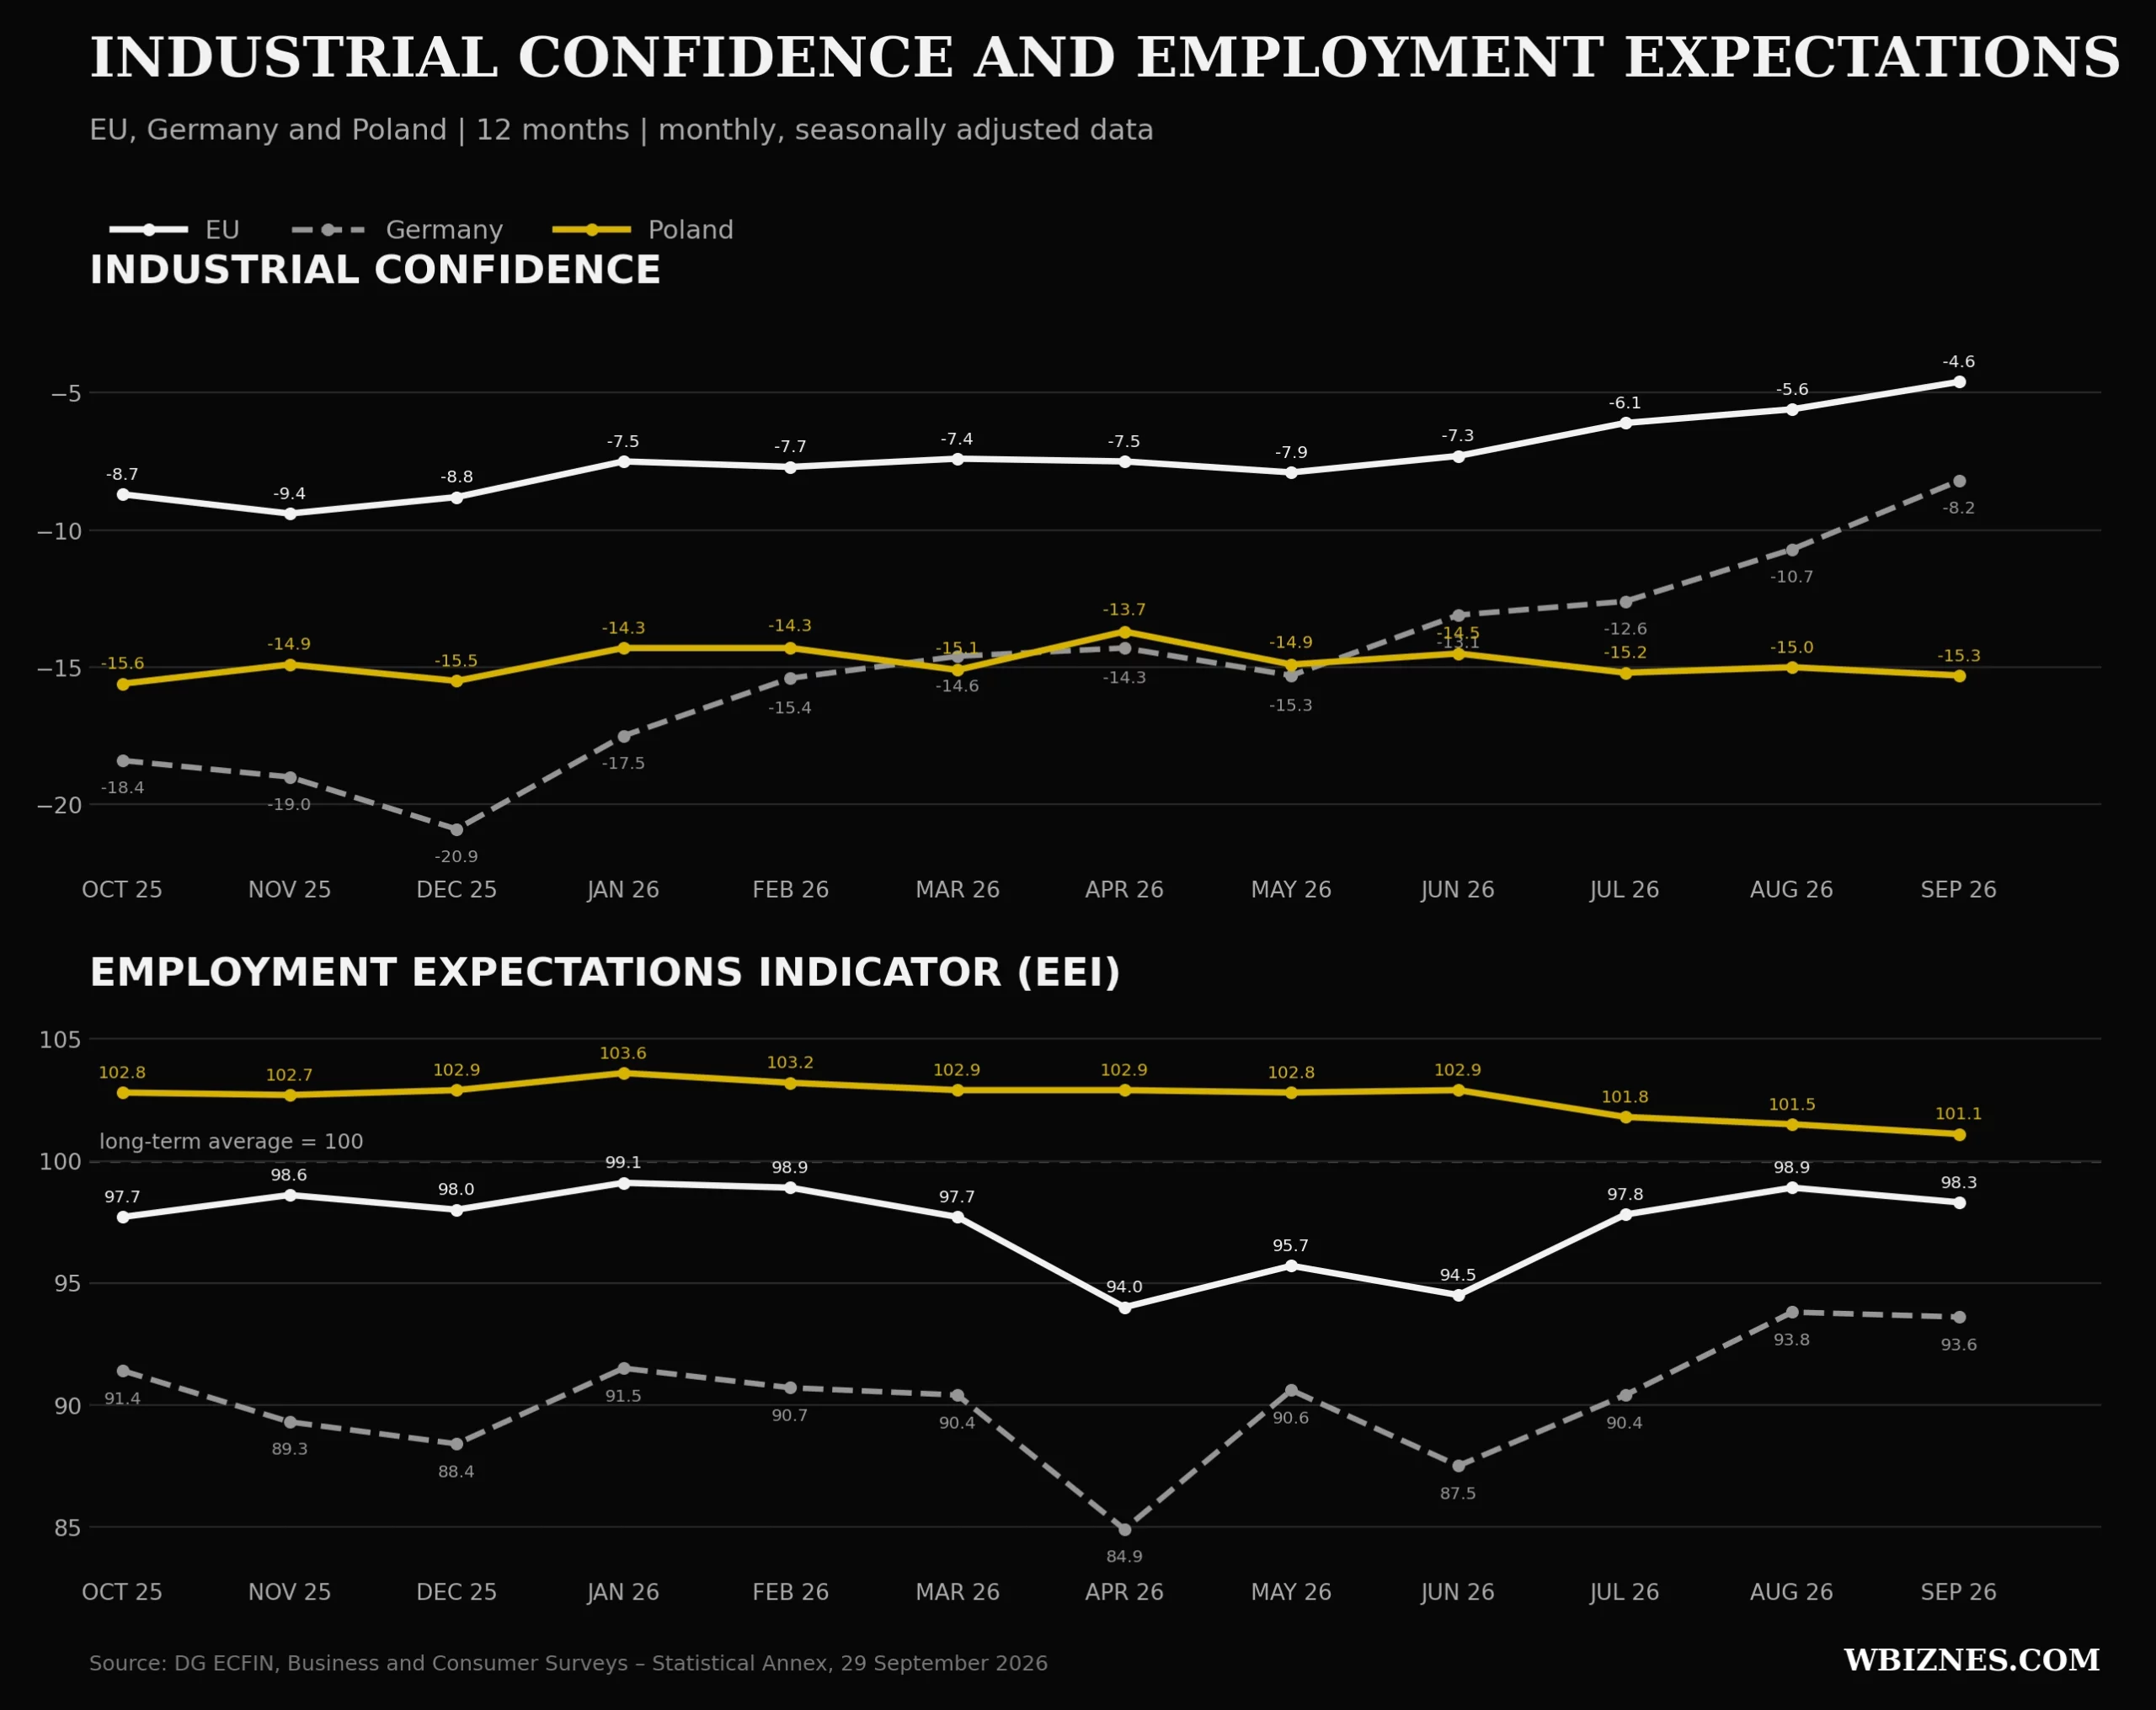
Wrześniowy raport zawiera więcej pozytywnych danych z rynku niemieckiego. Menedżerowie lepiej oceniają portfel zamówień i wyraźnie bardziej optymistycznie patrzą na produkcję w kolejnych miesiącach. Teoretycznie to dobra wiadomość – badania koniunktury mają charakter wyprzedzający i przedsiębiorstwa mogą dostrzegać zmianę wcześniej, niż będzie ją widać w twardych danych o produkcji.
Pytanie tylko, czy tym razem za poprawą nastrojów rzeczywiście stoi nadchodzące ożywienie, czy po raz kolejny oczekiwania zakrzywiają rzeczywistość – dając menedżerom kilka miesięcy pozornego wytchnienia od presji inwestorów.
Lampkę ostrzegawczą powinny zapalać przede wszystkim dane dotyczące zatrudnienia. Jeżeli przedsiębiorstwa rzeczywiście przygotowywałyby się na mocniejsze odbicie aktywności, jednym z naturalnych następstw powinna być większa skłonność do zatrudniania. Tymczasem zbiorczy Employment Expectations Indicator we wrześniu również się pogorszył. Oczywiście EEI obejmuje nie tylko przemysł, ale także usługi, handel detaliczny i budownictwo, więc nie jest bezpośrednim miernikiem sytuacji kadrowej w fabrykach. Pokazuje jednak, że deklarowany optymizm przemysłu na razie nie przeradza się w poprawę oczekiwań w całej gospodarce.
Podobny znak zapytania pojawia się również przy zapasach wyrobów gotowych. Ich wyraźny wzrost może oznaczać, że wyprodukowany towar nie znajduje odbiorców wystarczająco szybko.
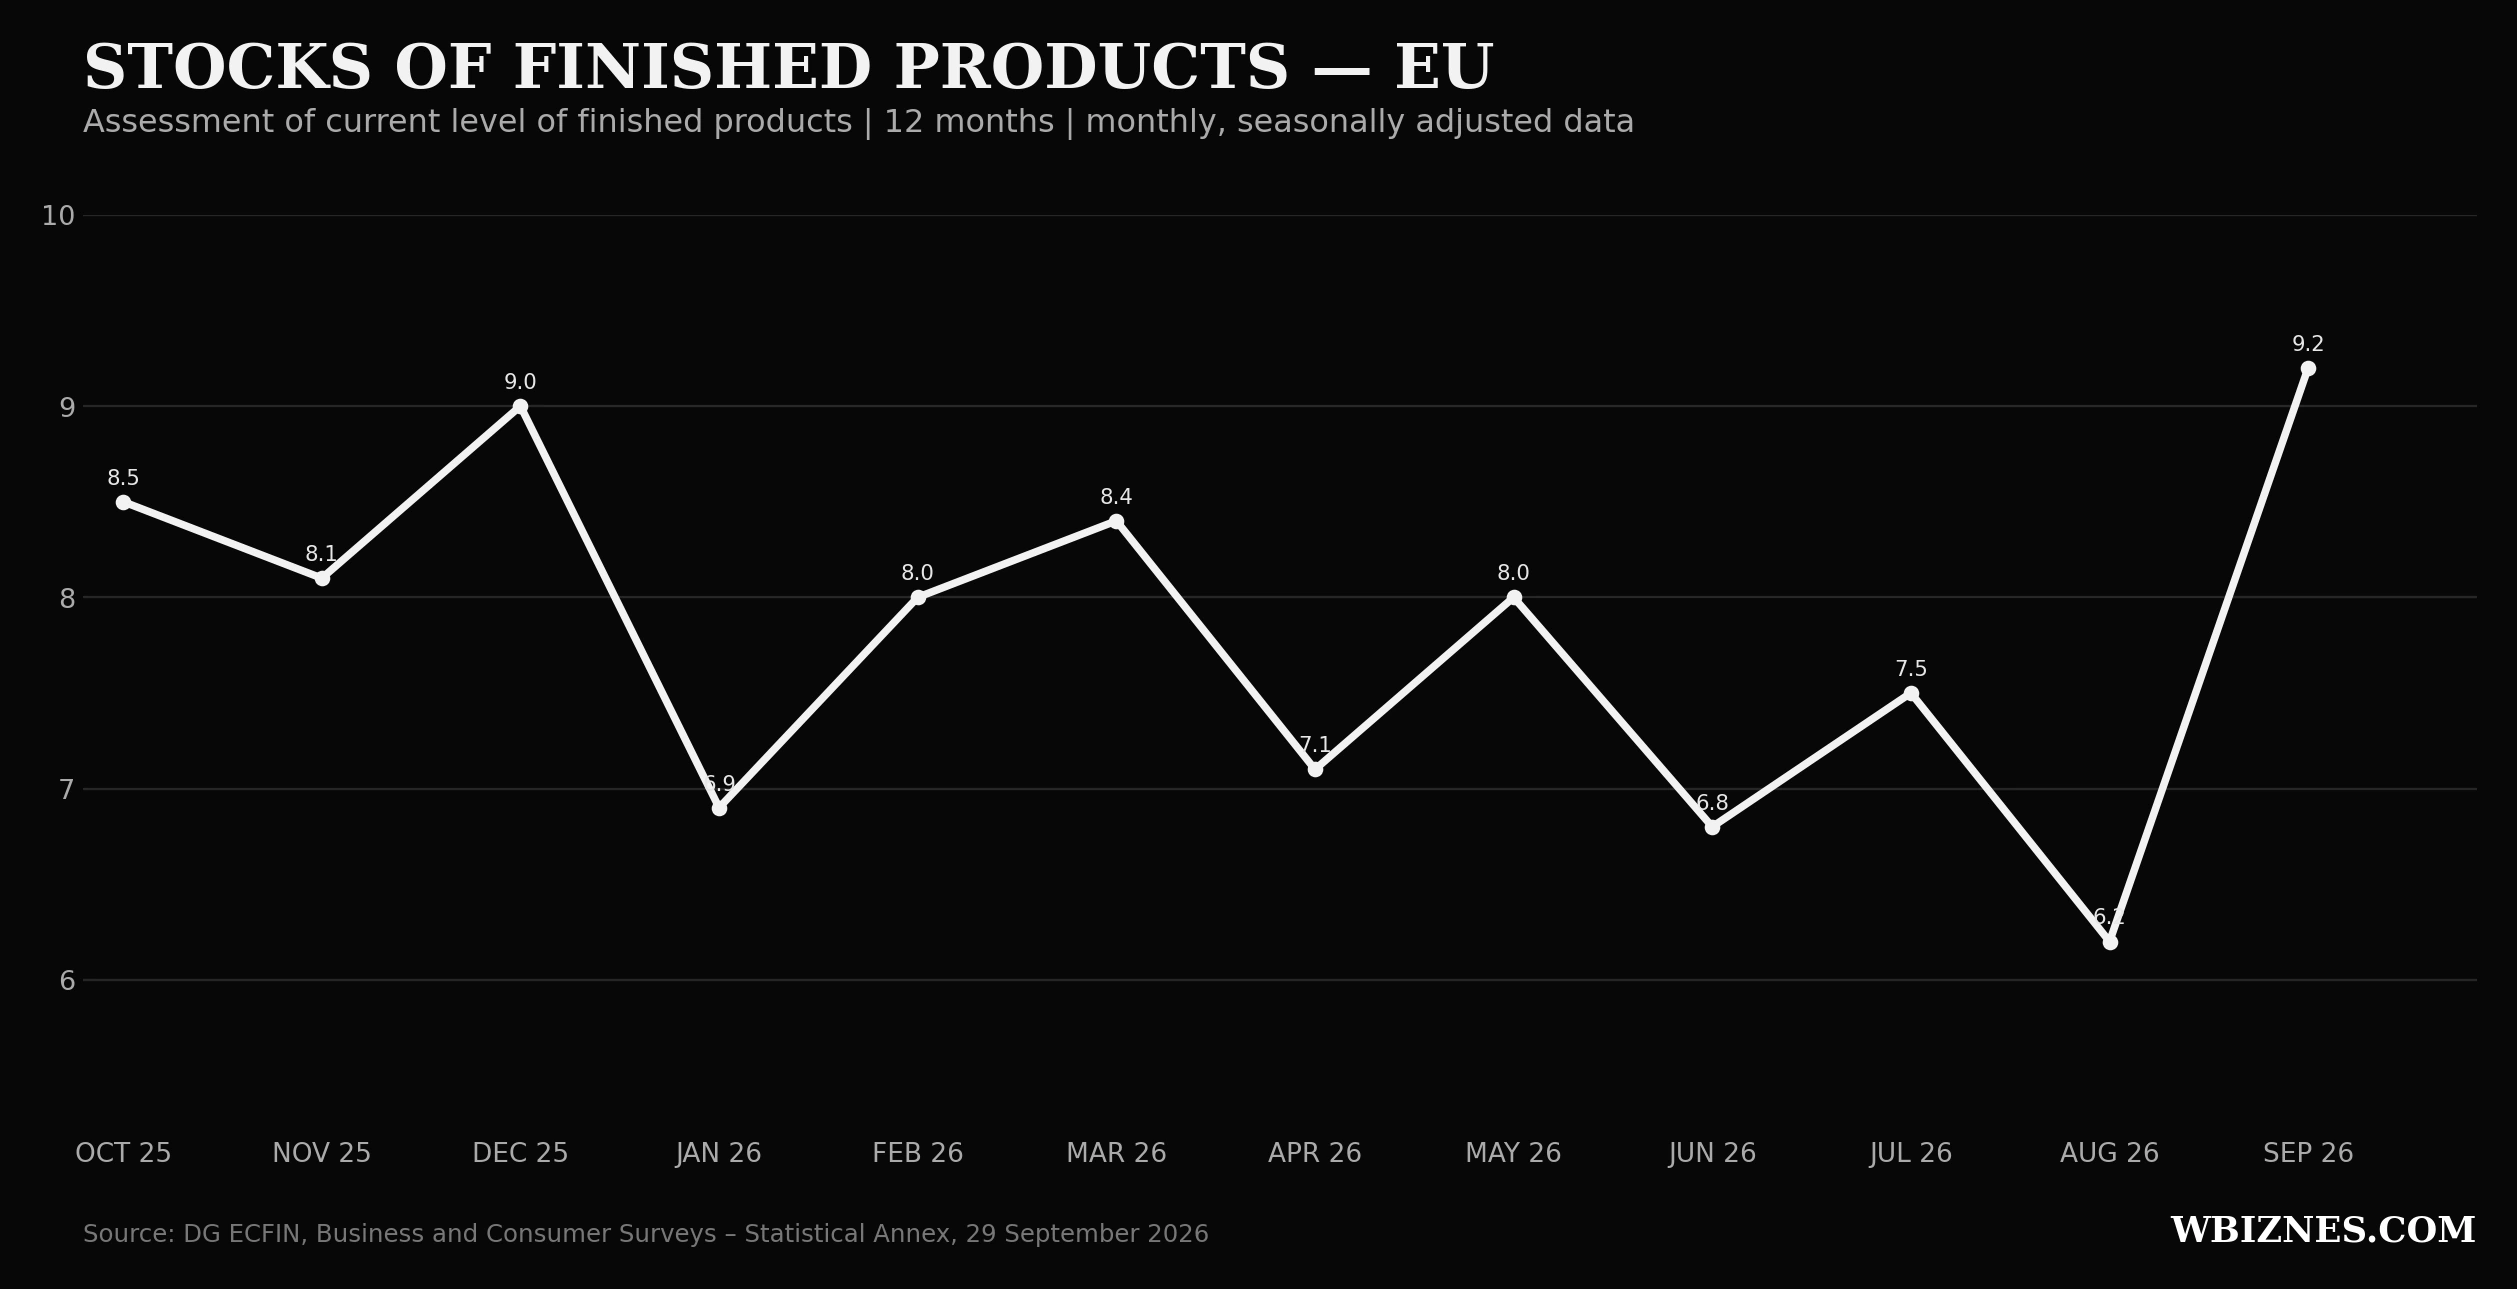
W takim otoczeniu bardziej optymistyczne prognozy produkcji wyglądają znacznie mniej przekonująco i są raczej efektem potrzeby podtrzymania narracji o odbiciu niż potwierdzeniem realnego ożywienia w przemyśle.
Czy te nastroje przełożą się na realne wyniki gospodarcze?
Jedno jest pewne – silnik Europy wymaga ponownej diagnozy.
Na razie sygnały płynące z Niemiec (wciąż pozostających przemysłowym silnikiem Europy) są wyjątkowo niejednoznaczne i warto zachować ostrożność. Z jednej strony kadra menedżerska próbuje zaklinać rzeczywistość, prognozując wyraźną poprawę sentymentu. Z drugiej strony decyzje jednych z największych niemieckich koncernów mówią coś zupełnie innego. Grupa Volkswagen prowadzi programy restrukturyzacyjne obejmujące łącznie około 100 tys. stanowisk, Thyssenkrupp Steel Europe planuje redukcję około 11 tys. miejsc pracy – z czego około 4 tys. już zlikwidowano, a Bosch do końca dekady chce zredukować około 13 tys. stanowisk w swoim biznesie motoryzacyjnym.
Skoro jest tak dobrze, to dlaczego jest tak źle?


You May Also Like
EUROBLECH 2026: Największe wydarzenie europejskiej branży stalowej
Stal pod ochroną, przemysł pod presją…