EUROFER: kolejna rewizja na 2026, a jednocześnie zaklinanie rzeczywistości na 2027
Jeszcze w drugim kwartale 2025 roku EUROFER zakładał, że jawne zużycie stali w Unii Europejskiej wzrośnie w 2026 roku o 3,4%. Później prognoza była konsekwentnie obniżana: do 3,1% w Q3 2025, 3,0% w Q4 2025, 1,3% w Q1 2026 i 0,4% w Q2 2026.
Najnowszy raport dotyczący Q3 pozostawia z zapowiadanego odbicia zaledwie 0,1%.
Od +3,4% do +0,1% w niewiele ponad rok. Trudno o bardziej obrazową definicję słowa „rewizja”.
Mimo że EUROFER jest zmuszony sukcesywnie korygować przesadne oczekiwania wobec 2026 roku, kolejny raz nie rezygnuje z głębokiej wiary w odbicie w 2027.
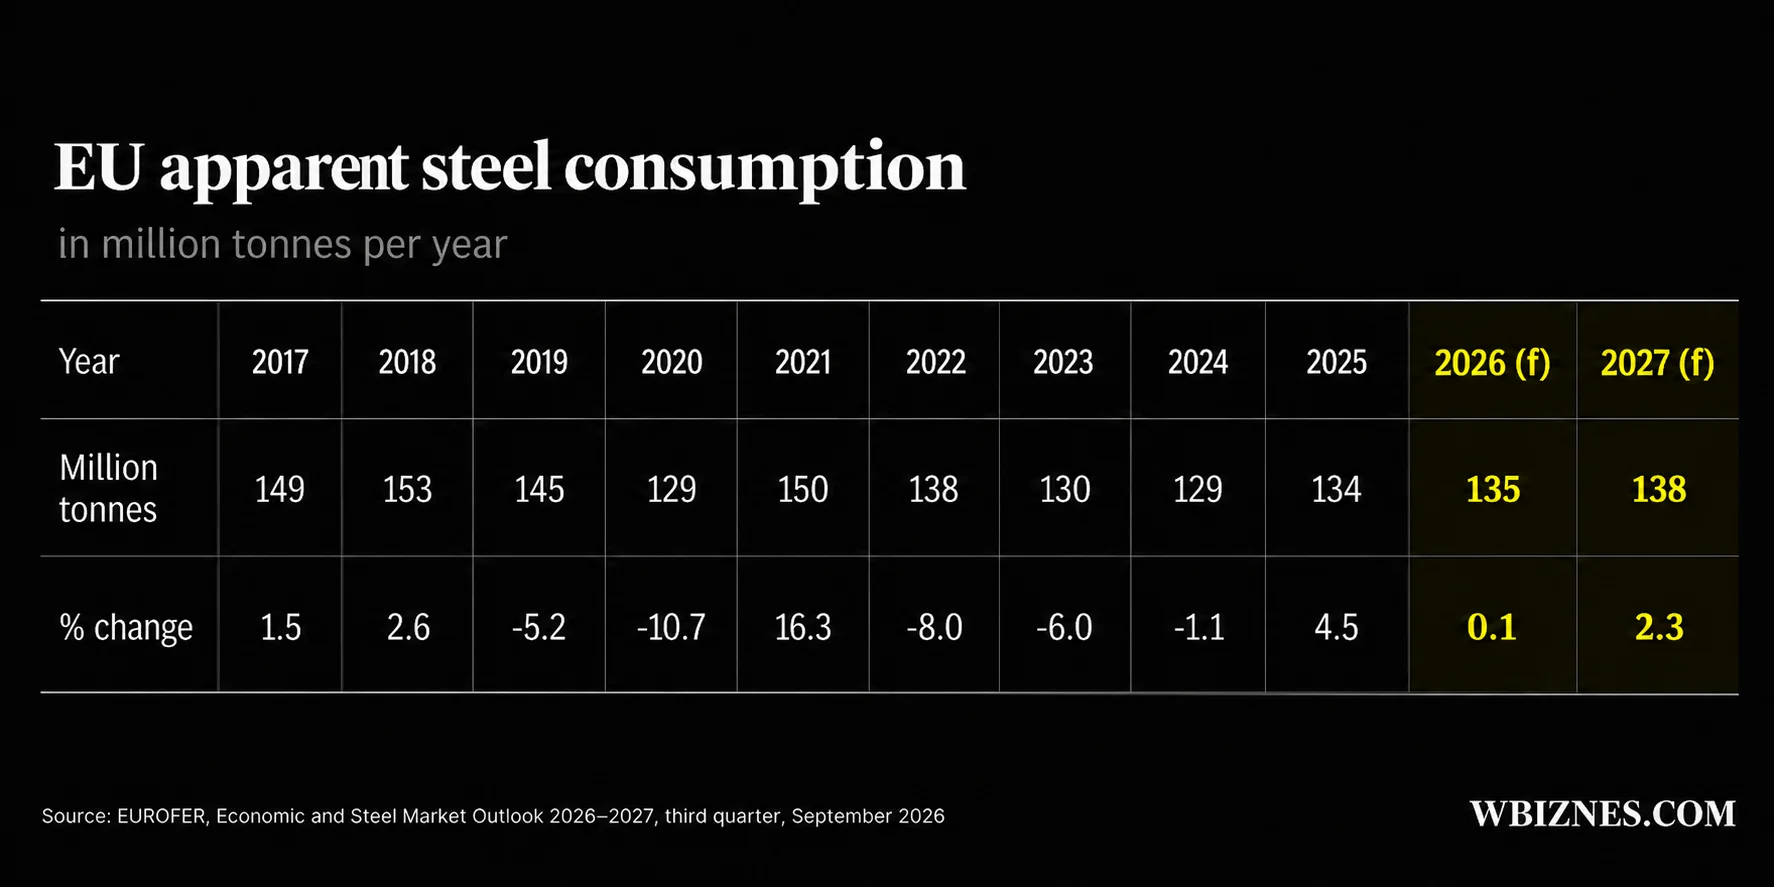
EUROFER oczekuje wzrostu jawnego zużycia stali o 2,3% w 2027.
KRUCHE FUNDAMENTY
Zanim jednak uwierzymy w odbicie w 2027 roku, warto zwrócić uwagę na fundamenty, na których miałoby ono powstać. W pierwszym kwartale 2026 roku jawne zużycie stali w UE wzrosło wprawdzie o 1,5% r/r, jednak EUROFER oczekuje, że w całym roku skorygowany wzrost wyniesie zaledwie 0,1%. Oznacza to, że dynamika popytu widoczna na początku roku ma w kolejnych kwartałach praktycznie wygasnąć.
Co miałoby się zatem zmienić w następnym roku?
Warto zwrócić uwagę na zaprezentowaną przez EUROFER prognozę aktywności sektorów zużywających stal SWIP (Steel Weighted Industrial Production Index):
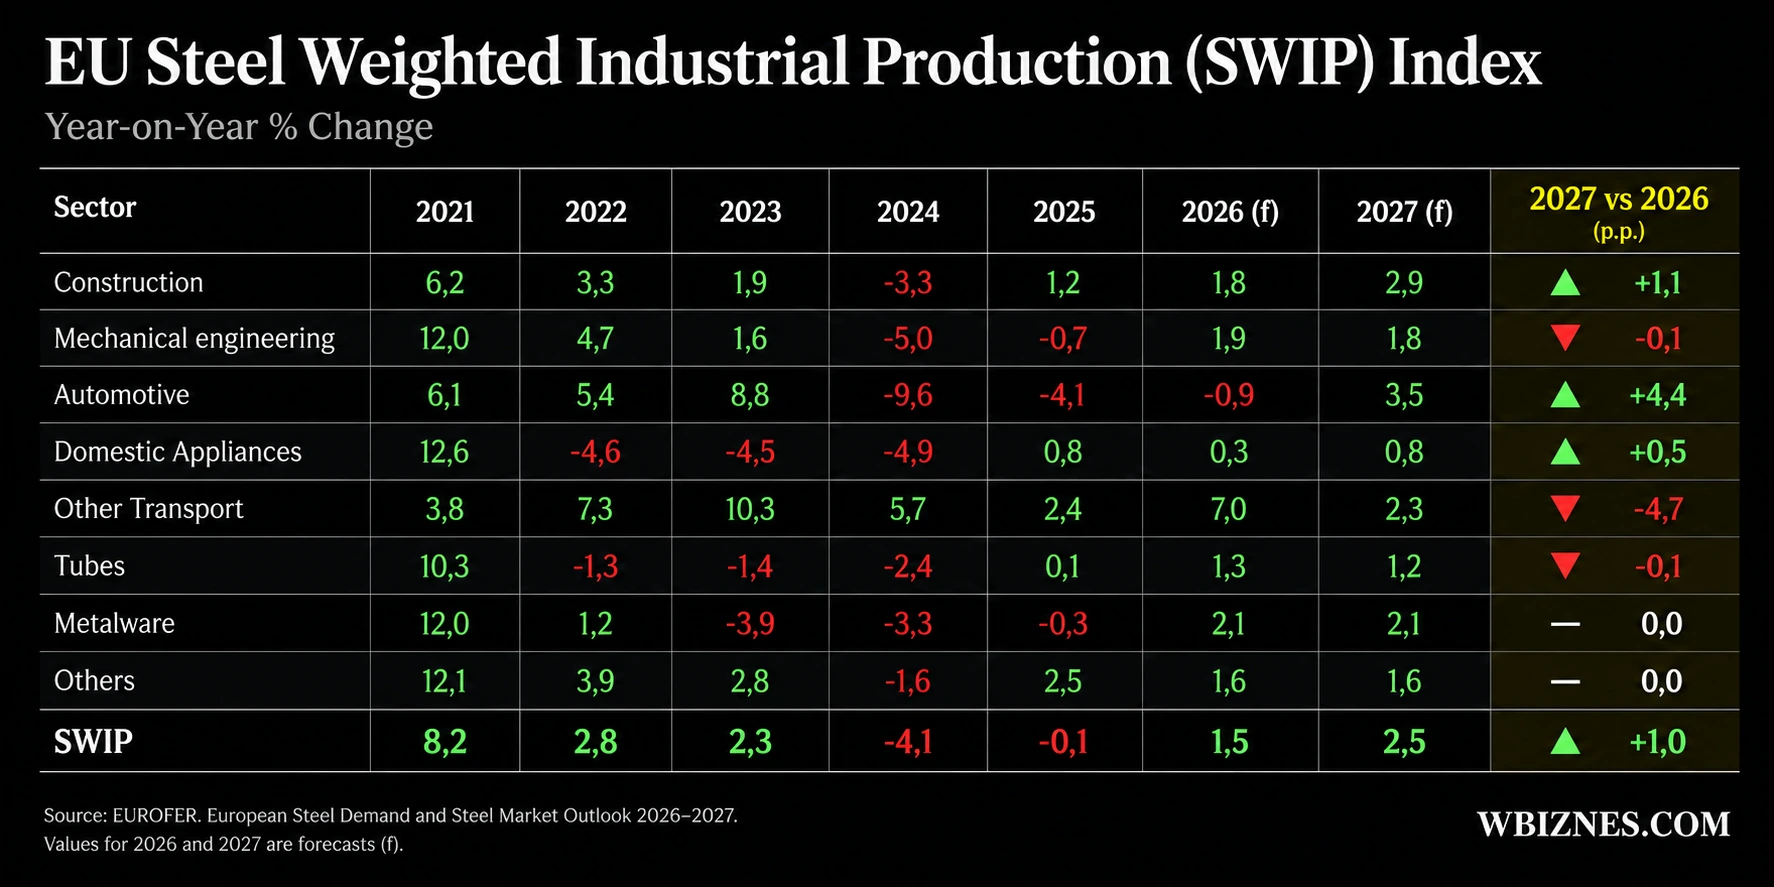
Jak widać w powyższej tabeli, jako główny silnik poprawy w 2027 roku EUROFER wskazuje sektor automotive. Po prognozowanym spadku o 0,9% w 2026 roku, produkcja sektora miałaby wzrosnąć w kolejnym roku o 3,5%, co oznacza zmianę dynamiki aż o 4,4 pkt proc. – największą spośród głównych sektorów ujętych w zestawieniu SWIP.
Tylko czy jest to założenie wystarczająco mocno osadzone w obecnych realiach?
Jak pisaliśmy już w ostatnim artykule, Volkswagen Group prowadzi programy restrukturyzacyjne obejmujące łącznie około 100 tys. stanowisk. Podobny kierunek obrali również kluczowi dostawcy europejskiej motoryzacji – w tym Bosch, który zapowiedział dalszą redukcję zatrudnienia w segmencie Mobility (13 tys. stanowisk), dostosowując się tym samych do obecnej sytuacji rynkowej.
Jeśli do tego dodamy pojawiające się na rynku informacje o pękających w szwach stockach w sieciach dealerskich w całej Europie oraz kolejne plany ekspansji chińskiej motoryzacji w tej części świata – założenie, że europejski automotive już w 2027 roku stanie się głównym motorem odbicia, wygląda dziś bardziej na pobożne życzenie niż scenariusz, który może się zmaterializować.
Sceptycy – lub, jak kto woli, realiści – mogą mieć podobne wątpliwości również wobec pozostałych sektorów, którym EUROFER przypisuje wzrost w 2027 roku.
SŁABNĄCY POPYT
Obawy dotyczą jednak nie tylko rynku wewnętrznego. Axel Eggert, dyrektor generalny EUROFER, określił 20-procentowy spadek eksportu stali z UE w pierwszej połowie 2026 roku r/r jako „alarmujący sygnał”.
I trudno się temu dziwić – eksport do USA spadł o 29% r/r, do Indii o 24%, Turcji o 21%, Chin o 18%, Wielkiej Brytanii o 7%, a Szwajcarii o 2%. Nie oznacza to automatycznie równie silnego spadku globalnego popytu na stal, bo na wyniki eksportowe wpływają również cła, konkurencyjność kosztowa naszej „zielonej Europy” czy kursy walut.
Pokazuje jednak coś równie istotnego – europejskim producentom coraz trudniej kompensować słaby popyt wewnętrzny sprzedażą na rynkach trzecich. Jeżeli jednocześnie kurczą się możliwości sprzedaży zarówno w Europie, jak i poza nią, rynek musi dostosować się przez ograniczenie produkcji, niższe wykorzystanie mocy albo presję na ceny.
Trudno uznać takie otoczenie ekonomiczne za szczególnie mocny fundament pod wyraźne odbicie europejskiego rynku stali w 2027 roku.
PROGNOZY SWOJE, RYNEK SWOJE
Być może EUROFER ma rację i 2027 rzeczywiście przyniesie wyraźniejsze odbicie.
Na dziś jednak trudno oprzeć się wrażeniu, że 2027 dostał w tym raporcie wyjątkowo duży kredyt zaufania.
Pozostaje więc poczekać, czy tym razem rzeczywistość dogoni prognozę, czy też za kilka miesięcy zobaczymy kolejną korektę.
A jeśli ktoś ma jeszcze niedosyt prognostycznej magii, w naszym ostatnim artykule przyglądaliśmy się innemu raportowi z serii „zaklinanie rzeczywistości” – tym razem dotyczącym nastrojów gospodarczych i oczekiwań zatrudnienia w UE.
Nastroje w dół. Słabnie sentyment gospodarczy i oczekiwania zatrudnienia w EU.
Zaobserwuj nasze profile społecznościowe, żeby być na bieżąco z kolejnymi analizami, raportami i najważniejszymi informacjami z rynku.


You May Also Like
Alihankinta 2026. Szukasz sposobu na zagospodarowanie wolnych mocy produkcyjnych w branży stalowej? To idealny kierunek.
Moody’s gets moody. Polska z niższym ratingiem.